

Giới Thiệu Tổng Quan Về Công Thức Tính Trị Giá Xuất Nhập Khẩu
Trong bối cảnh hội nhập kinh tế toàn cầu sâu rộng như năm 2026, việc nắm vững công thức tính trị giá xuất nhập khẩu không chỉ là yêu cầu cơ bản mà còn là yếu tố then chốt quyết định sự thành công và bền vững của mọi doanh nghiệp tham gia vào thương mại quốc tế. Trị giá xuất nhập khẩu là cơ sở để tính toán các loại thuế, phí, đồng thời ảnh hưởng trực tiếp đến lợi nhuận, chiến lược định giá và khả năng cạnh tranh trên thị trường.
Bài viết này, với kinh nghiệm chuyên sâu trong lĩnh vực SEO và Copywriting, sẽ cung cấp một cái nhìn toàn diện, chi tiết và chuyên nghiệp về các công thức tính trị giá xuất nhập khẩu, từ những khái niệm cơ bản đến các phương pháp tính toán phức tạp theo từng điều kiện giao hàng (Incoterms) và mục đích cụ thể (tính thuế, thống kê). Chúng ta sẽ cùng đi sâu vào phân tích các yếu tố ảnh hưởng, các ví dụ minh họa thực tế và những lưu ý quan trọng để doanh nghiệp có thể áp dụng một cách chính xác và hiệu quả nhất.
Trị Giá Xuất Nhập Khẩu Là Gì Và Tầm Quan Trọng Của Nó?
Trị giá xuất nhập khẩu, hiểu một cách đơn giản, là tổng giá trị của hàng hóa được xuất khẩu hoặc nhập khẩu vào một quốc gia trong một khoảng thời gian nhất định. Đây không chỉ là giá bán hay giá mua đơn thuần mà còn bao gồm nhiều yếu tố chi phí khác liên quan đến quá trình vận chuyển, bảo hiểm, và các dịch vụ đi kèm.
Tại Sao Trị Giá Xuất Nhập Khẩu Lại Quan Trọng?
- Cơ sở tính thuế và phí: Đây là yếu tố quan trọng nhất. Hải quan dựa vào trị giá này để xác định số thuế nhập khẩu, thuế giá trị gia tăng (VAT), thuế tiêu thụ đặc biệt và các loại phí khác mà doanh nghiệp phải nộp. Việc tính toán sai trị giá có thể dẫn đến phạt hành chính, truy thu thuế hoặc thất thoát lợi nhuận.
- Phân tích kinh tế vĩ mô: Các cơ quan nhà nước sử dụng số liệu trị giá xuất nhập khẩu để đánh giá tình hình cán cân thương mại, tăng trưởng kinh tế và đưa ra các chính sách điều hành phù hợp.
- Quản lý rủi ro và bảo hiểm: Trị giá hàng hóa là căn cứ để mua bảo hiểm, giúp doanh nghiệp bảo vệ tài sản khỏi các rủi ro trong quá trình vận chuyển.
- Định giá sản phẩm và cạnh tranh: Hiểu rõ các thành phần cấu thành trị giá giúp doanh nghiệp định giá sản phẩm hợp lý, xây dựng chiến lược cạnh tranh hiệu quả trên thị trường quốc tế.
Các Yếu Tố Ảnh Hưởng Đến Trị Giá Xuất Nhập Khẩu
Việc xác định trị giá xuất nhập khẩu không đơn thuần là lấy giá niêm yết của sản phẩm. Có rất nhiều yếu tố có thể làm thay đổi con số cuối cùng. Nắm rõ các yếu tố này sẽ giúp doanh nghiệp chủ động trong việc kiểm soát chi phí và tối ưu hóa lợi nhuận.
Các yếu tố chính bao gồm:
- Giá bán/mua hàng hóa: Đây là giá trị cơ bản của sản phẩm theo hợp đồng thương mại.
- Chi phí vận chuyển (Freight): Cước phí vận tải từ nơi xuất phát đến cảng/sân bay/cửa khẩu đích. Chi phí này có thể thay đổi tùy thuộc vào loại hình vận chuyển (biển, hàng không, đường bộ), quãng đường, khối lượng và tính chất hàng hóa.
- Chi phí bảo hiểm (Insurance): Phí bảo hiểm hàng hóa trong suốt quá trình vận chuyển để đề phòng rủi ro mất mát, hư hỏng.
- Các chi phí khác tại cảng/cửa khẩu đi/đến: Bao gồm phí xếp dỡ (THC – Terminal Handling Charge), phí làm thủ tục hải quan, phí lưu kho, phí kiểm định, v.v.
- Điều kiện giao hàng (Incoterms): Các điều khoản Incoterms (như EXW, FOB, CIF, DDP…) quy định rõ trách nhiệm, chi phí và rủi ro giữa người bán và người mua, từ đó ảnh hưởng trực tiếp đến cách tính trị giá.
- Tỷ giá hối đoái: Khi giao dịch bằng ngoại tệ, tỷ giá hối đoái tại thời điểm khai báo hải quan sẽ quyết định trị giá quy đổi ra đồng tiền nội địa.
- Các khoản điều chỉnh: Bao gồm các khoản cộng thêm (ví dụ: phí bản quyền, hoa hồng môi giới, giá trị nguyên vật liệu do người mua cung cấp) hoặc các khoản trừ đi (ví dụ: chiết khấu, lãi trả chậm).
Công Thức Tính Trị Giá Xuất Khẩu Quan Trọng: FOB và CIF
Trong hoạt động xuất khẩu, hai điều kiện giao hàng phổ biến nhất và có ảnh hưởng lớn đến công thức tính trị giá xuất nhập khẩu là FOB và CIF. Việc hiểu rõ cách tính trị giá theo từng điều kiện này là cực kỳ quan trọng.
Trị Giá Xuất Khẩu Theo Điều Kiện FOB (Free On Board)
Điều kiện FOB (Giao hàng lên tàu) có nghĩa là người bán hoàn thành trách nhiệm khi hàng hóa được xếp lên tàu tại cảng đi đã chỉ định. Mọi rủi ro và chi phí phát sinh từ thời điểm đó trở đi sẽ do người mua chịu.
Công thức tính trị giá xuất khẩu FOB:
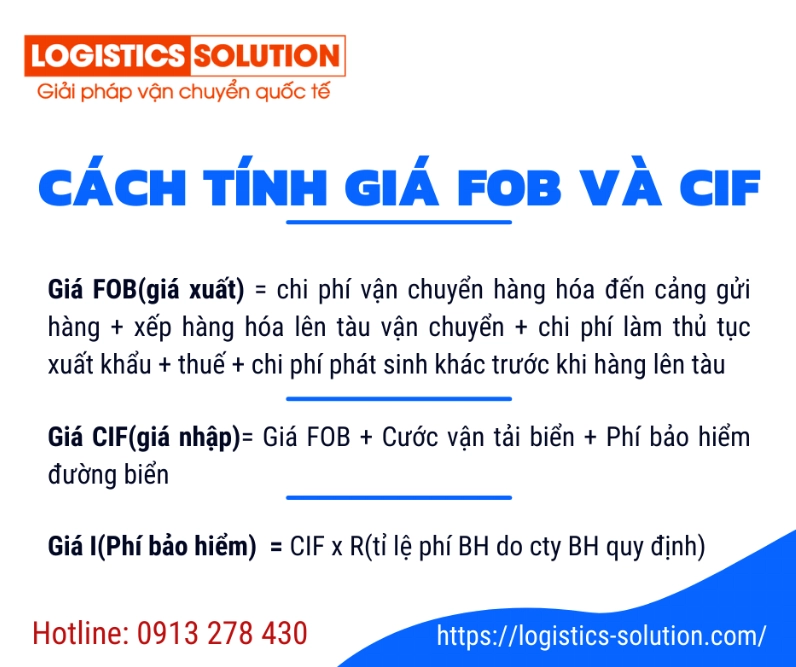
Trị giá xuất khẩu FOB = Giá bán hàng hóa tại xưởng + Chi phí vận chuyển nội địa (đến cảng đi) + Chi phí làm thủ tục hải quan xuất khẩu + Chi phí bốc hàng lên phương tiện vận tải chính (tại cảng đi)
Trong đó:
- Giá bán hàng hóa tại xưởng (EXW Value): Giá cơ bản của sản phẩm.
- Chi phí vận chuyển nội địa: Chi phí thuê xe tải, container chở hàng từ kho người bán ra cảng.
- Chi phí làm thủ tục hải quan xuất khẩu: Phí dịch vụ khai báo hải quan, phí chứng từ.
- Chi phí bốc hàng: Phí nâng hạ, xếp hàng lên tàu.
Trị Giá Xuất Khẩu Theo Điều Kiện CIF (Cost, Insurance, Freight)
Điều kiện CIF (Tiền hàng, Bảo hiểm, Cước phí) quy định người bán chịu chi phí và cước phí cần thiết để đưa hàng đến cảng đích, đồng thời mua bảo hiểm cho hàng hóa. Tuy nhiên, rủi ro về mất mát hoặc hư hỏng hàng hóa chuyển giao cho người mua khi hàng qua lan can tàu tại cảng xếp.
Công thức tính trị giá xuất khẩu CIF:
Trị giá xuất khẩu CIF = Trị giá xuất khẩu FOB + Cước phí vận chuyển quốc tế (Freight) + Phí bảo hiểm hàng hóa (Insurance)
Hoặc chi tiết hơn:
Trị giá xuất khẩu CIF = Giá bán hàng hóa tại xưởng + Chi phí vận chuyển nội địa (đến cảng đi) + Chi phí làm thủ tục hải quan xuất khẩu + Chi phí bốc hàng lên phương tiện vận tải chính (tại cảng đi) + Cước phí vận chuyển quốc tế + Phí bảo hiểm hàng hóa
Công Thức Tính Trị Giá Nhập Khẩu: CIF, DDP và Các Biến Thể
Đối với hàng hóa nhập khẩu, việc xác định trị giá tính thuế nhập khẩu là một quy trình quan trọng, thường tuân theo các quy định của Tổ chức Hải quan Thế giới (WCO) và luật pháp từng quốc gia. Nguyên tắc chung là dựa trên giá trị giao dịch của hàng hóa.
Nguyên Tắc Chung Về Trị Giá Tính Thuế Nhập Khẩu
Trị giá tính thuế đối với hàng hóa nhập khẩu là giá thực tế phải trả (hoặc sẽ phải trả) khi hàng hóa được bán để xuất khẩu đến nước nhập khẩu, có điều chỉnh các khoản theo quy định. Thông thường, trị giá tính thuế nhập khẩu được xác định dựa trên điều kiện CIF tại cửa khẩu nhập đầu tiên của Việt Nam.
Công Thức Tính Trị Giá Nhập Khẩu Phổ Biến (Dựa trên CIF)
Nếu giá trong hợp đồng là FOB, thì người nhập khẩu cần cộng thêm các chi phí để ra CIF:
Trị giá nhập khẩu CIF = Trị giá FOB + Chi phí vận chuyển quốc tế (Freight) + Chi phí bảo hiểm (Insurance)
Nếu giá đã là CIF:
Trị giá nhập khẩu CIF = Giá mua CIF trên hóa đơn thương mại (Invoice) + Các khoản điều chỉnh theo quy định hải quan
Các khoản điều chỉnh cộng thêm (nếu chưa bao gồm trong giá giao dịch):
- Chi phí hoa hồng và môi giới (trừ hoa hồng mua).
- Chi phí bao bì, đóng gói.
- Giá trị của nguyên liệu, linh kiện, công cụ, khuôn mẫu, vật tư tiêu hao và các dịch vụ kỹ thuật mà người mua cung cấp miễn phí hoặc với giá ưu đãi cho người bán để sản xuất hàng hóa.
- Phí bản quyền, phí giấy phép liên quan đến hàng hóa nhập khẩu mà người mua phải trả trực tiếp hoặc gián tiếp.
- Lợi nhuận từ việc bán lại, định đoạt hàng hóa sau này mà người bán được hưởng.
- Chi phí vận tải và bảo hiểm sau khi hàng đến cảng/cửa khẩu nhập khẩu (nếu giá giao dịch là EXW, FCA, FAS, FOB).
Điều Kiện DDP (Delivered Duty Paid)
Điều kiện DDP (Giao hàng đã nộp thuế) là một trong những điều kiện Incoterms mà người bán chịu mọi chi phí và rủi ro, bao gồm cả thuế nhập khẩu, cho đến khi hàng hóa được giao đến địa điểm cuối cùng tại nước nhập khẩu. Trong trường hợp này, công thức tính trị giá xuất nhập khẩu của người bán sẽ bao gồm toàn bộ các chi phí và thuế.
Trị giá DDP = Trị giá CIF + Thuế nhập khẩu + VAT nhập khẩu + Các chi phí nội địa tại nước nhập khẩu (vận chuyển, lưu kho, phí phát sinh khác)
Trị Giá Tính Thuế Xuất Nhập Khẩu: Nguyên Tắc và Phương Pháp
Việc xác định trị giá tính thuế xuất nhập khẩu là bước quan trọng nhất để tuân thủ pháp luật và tránh các rủi ro về thuế. Cơ sở pháp lý cho việc này được quy định rõ ràng trong Luật Hải quan và các văn bản hướng dẫn.
Nguyên Tắc Xác Định Trị Giá Tính Thuế
Nguyên tắc cơ bản là trị giá giao dịch. Tức là giá thực tế mà người mua đã thanh toán hoặc sẽ phải thanh toán cho hàng hóa khi bán để xuất khẩu đến nước nhập khẩu, sau khi đã điều chỉnh theo các quy định của pháp luật. Hải quan có các phương pháp xác định trị giá nếu trị giá giao dịch không thể áp dụng hoặc có dấu hiệu không đúng thực tế.
Các Phương Pháp Xác Định Trị Giá Tính Thuế
- Phương pháp trị giá giao dịch của hàng hóa nhập khẩu (phương pháp 1): Đây là phương pháp ưu tiên hàng đầu, dựa trên giá thực tế mà người mua đã trả hoặc sẽ trả.
- Phương pháp trị giá giao dịch của hàng hóa nhập khẩu tương tự (phương pháp 2): Áp dụng khi không thể dùng phương pháp 1, dựa trên giá của hàng hóa tương tự đã được nhập khẩu vào Việt Nam trong cùng thời điểm.
- Phương pháp trị giá giao dịch của hàng hóa nhập khẩu đồng nhất (phương pháp 3): Tương tự phương pháp 2, nhưng dựa trên hàng hóa giống hệt.
- Phương pháp trị giá khấu trừ (phương pháp 4): Dựa trên giá bán hàng hóa nhập khẩu tại Việt Nam cho người mua không liên quan, trừ đi các chi phí phát sinh sau nhập khẩu và lợi nhuận.
- Phương pháp trị giá tính toán (phương pháp 5): Dựa trên tổng chi phí sản xuất, chi phí chung, lợi nhuận của người bán.
- Phương pháp suy luận (phương pháp 6): Áp dụng khi các phương pháp trên không khả thi, sử dụng các dữ liệu hợp lý để xác định trị giá.
Trị Giá Tính Thuế Xuất Khẩu
Đối với hàng hóa xuất khẩu, trị giá tính thuế xuất khẩu thường là giá FOB hoặc giá DAF (Delivered At Frontier) tại cửa khẩu xuất, không bao gồm phí bảo hiểm và cước phí vận tải quốc tế. Cụ thể, đó là giá bán tại cửa khẩu xuất (chưa có phí bảo hiểm và cước vận chuyển quốc tế).
Ví Dụ Minh Họa Chi Tiết Về Cách Tính Trị Giá Xuất Nhập Khẩu
Để giúp bạn hình dung rõ hơn về các công thức tính trị giá xuất nhập khẩu, chúng ta hãy cùng xem xét một ví dụ cụ thể.
Ví Dụ 1: Tính Trị Giá Xuất Khẩu (FOB và CIF)
Một doanh nghiệp A tại Việt Nam xuất khẩu 1000 chiếc áo thun sang Nhật Bản.
- Giá bán tại xưởng (EXW): 5 USD/chiếc.
- Chi phí vận chuyển nội địa từ xưởng đến cảng Cát Lái: 200 USD.
- Chi phí làm thủ tục hải quan xuất khẩu: 100 USD.
- Chi phí bốc hàng lên tàu tại cảng Cát Lái: 150 USD.
- Cước phí vận chuyển quốc tế (từ Cát Lái đến Tokyo): 800 USD.
- Phí bảo hiểm hàng hóa: 50 USD.
Tính trị giá xuất khẩu FOB:
- Tổng giá trị hàng hóa tại xưởng: 1000 chiếc * 5 USD/chiếc = 5000 USD.
- Trị giá FOB = 5000 (giá EXW) + 200 (vận chuyển nội địa) + 100 (thủ tục) + 150 (bốc hàng) = 5450 USD.
Tính trị giá xuất khẩu CIF:
- Trị giá CIF = Trị giá FOB + Cước phí vận chuyển quốc tế + Phí bảo hiểm
- Trị giá CIF = 5450 USD + 800 USD + 50 USD = 6300 USD.
Ví Dụ 2: Tính Trị Giá Nhập Khẩu và Thuế (Dựa trên CIF)
Một doanh nghiệp B tại Việt Nam nhập khẩu lô hàng linh kiện điện tử từ Hàn Quốc.
- Giá CIF tại cảng Hải Phòng ghi trên hóa đơn thương mại: 15.000 USD.
- Không có các khoản điều chỉnh cộng thêm hay trừ đi theo quy định.
- Tỷ giá quy đổi: 1 USD = 24.000 VNĐ.
- Thuế suất thuế nhập khẩu: 5%.
- Thuế suất VAT nhập khẩu: 10%.
Tính trị giá tính thuế nhập khẩu:
- Trị giá tính thuế nhập khẩu (đã quy đổi ra VNĐ) = 15.000 USD * 24.000 VNĐ/USD = 360.000.000 VNĐ.
Tính thuế nhập khẩu:
- Thuế nhập khẩu = Trị giá tính thuế nhập khẩu * Thuế suất thuế nhập khẩu
- Thuế nhập khẩu = 360.000.000 VNĐ * 5% = 18.000.000 VNĐ.
Tính thuế VAT nhập khẩu:
- Thuế VAT nhập khẩu = (Trị giá tính thuế nhập khẩu + Thuế nhập khẩu) * Thuế suất VAT
- Thuế VAT nhập khẩu = (360.000.000 VNĐ + 18.000.000 VNĐ) * 10% = 37.800.000 VNĐ.
Tổng số thuế và phí phải nộp cho Hải quan:
- Tổng = Thuế nhập khẩu + Thuế VAT nhập khẩu
- Tổng = 18.000.000 VNĐ + 37.800.000 VNĐ = 55.800.000 VNĐ.
Tầm Quan Trọng Của Việc Theo Dõi Và Phân Tích Trị Giá Xuất Nhập Khẩu
Việc không ngừng theo dõi và phân tích trị giá xuất nhập khẩu là một phần không thể thiếu trong quản lý chuỗi cung ứng và tài chính của bất kỳ doanh nghiệp nào tham gia thương mại quốc tế, đặc biệt là trong năm 2026 với nhiều biến động kinh tế toàn cầu.
Lợi Ích Của Việc Phân Tích Chuyên Sâu
- Tối ưu hóa chi phí và thuế: Bằng cách phân tích kỹ lưỡng các thành phần chi phí, doanh nghiệp có thể tìm kiếm các giải pháp vận chuyển hiệu quả hơn, đàm phán hợp đồng bảo hiểm tốt hơn, hoặc lựa chọn điều kiện Incoterms phù hợp để giảm thiểu tổng trị giá tính thuế.
- Quản lý rủi ro hiệu quả: Theo dõi biến động trị giá giúp nhận diện sớm các rủi ro về tỷ giá hối đoái, chi phí vận tải tăng đột biến, hoặc các khoản phí phát sinh không lường trước.
- Ra quyết định kinh doanh chiến lược: Dữ liệu về trị giá xuất nhập khẩu cung cấp cái nhìn sâu sắc về hiệu suất kinh doanh, giúp doanh nghiệp đánh giá hiệu quả của các hợp đồng, đưa ra quyết định về mở rộng thị trường, hoặc điều chỉnh chiến lược sản phẩm.
- Đảm bảo tuân thủ pháp luật: Phân tích định kỳ giúp doanh nghiệp kiểm tra lại tính chính xác của các khai báo hải quan, đảm bảo tuân thủ các quy định hiện hành về trị giá tính thuế, tránh các rủi ro pháp lý và phạt hành chính.
Lưu Ý Quan Trọng Khi Áp Dụng Công Thức Tính Trị Giá Xuất Nhập Khẩu
Để đảm bảo tính chính xác và hợp pháp khi áp dụng công thức tính trị giá xuất nhập khẩu, doanh nghiệp cần lưu ý những điểm sau:
- Cập nhật pháp luật thường xuyên: Các quy định về hải quan, thuế, và trị giá tính thuế có thể thay đổi. Doanh nghiệp cần liên tục cập nhật các thông tư, nghị định mới nhất từ cơ quan quản lý để đảm bảo tuân thủ. Năm 2026 có thể chứng kiến các điều chỉnh chính sách mới, do đó việc chủ động tìm hiểu là rất cần thiết.
- Lưu trữ chứng từ cẩn thận: Mọi chi phí cấu thành trị giá (hóa đơn, chứng từ vận tải, bảo hiểm, hợp đồng…) phải được lưu trữ đầy đủ, minh bạch để giải trình khi hải quan yêu cầu kiểm tra.
- Xác định đúng điều kiện Incoterms: Điều này ảnh hưởng trực tiếp đến việc phân chia trách nhiệm và chi phí giữa người mua và người bán, từ đó quyết định cách tính trị giá.
- Xác định tỷ giá hối đoái chính xác: Tỷ giá áp dụng là tỷ giá do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm đăng ký tờ khai hải quan.
- Thận trọng với các giao dịch liên kết: Đối với các giao dịch giữa các bên có quan hệ liên kết, hải quan sẽ kiểm soát chặt chẽ trị giá giao dịch để tránh các hành vi chuyển giá, khai thấp trị giá.
Kết Luận
Năm 2026, công thức tính trị giá xuất nhập khẩu vẫn là một trong những kiến thức nền tảng và phức tạp nhất trong lĩnh vực thương mại quốc tế. Từ việc xác định trị giá FOB, CIF cho đến việc hiểu rõ trị giá tính thuế xuất nhập khẩu và các phương pháp xác định của hải quan, mỗi khía cạnh đều đòi hỏi sự chính xác và chuyên nghiệp.
Hy vọng rằng, với những phân tích và hướng dẫn chi tiết trong bài viết này, các doanh nghiệp và cá nhân sẽ có được cái nhìn sâu sắc, toàn diện hơn về cách thức tính toán và quản lý trị giá xuất nhập khẩu một cách hiệu quả, góp phần tối ưu hóa hoạt động kinh doanh và đảm bảo tuân thủ pháp luật trong môi trường thương mại quốc tế đầy thách thức.

Để lại một bình luận